Accueil › E-services › Préparer son retour en France : le guide anti-galère
Assurance des Français à l'étranger : santé, assistance, responsabilité, prévoyance
S'expatrier, c'est changer de système de protection. Ce que l'on tenait pour acquis en France, comme la sécurité sociale, la mutuelle, le chômage ou la retraite, ne suit pas automatiquement. Ce guide donne une vue d'ensemble des risques à couvrir et des types de protection existants, classés par ordre de priorité, avec des renvois vers les guides détaillés et vers les sources officielles. Il ne contient ni tarif, ni nom de produit, ni recommandation : il vous aide à savoir quoi demander et à qui. Mis à jour le 24/09/2026.
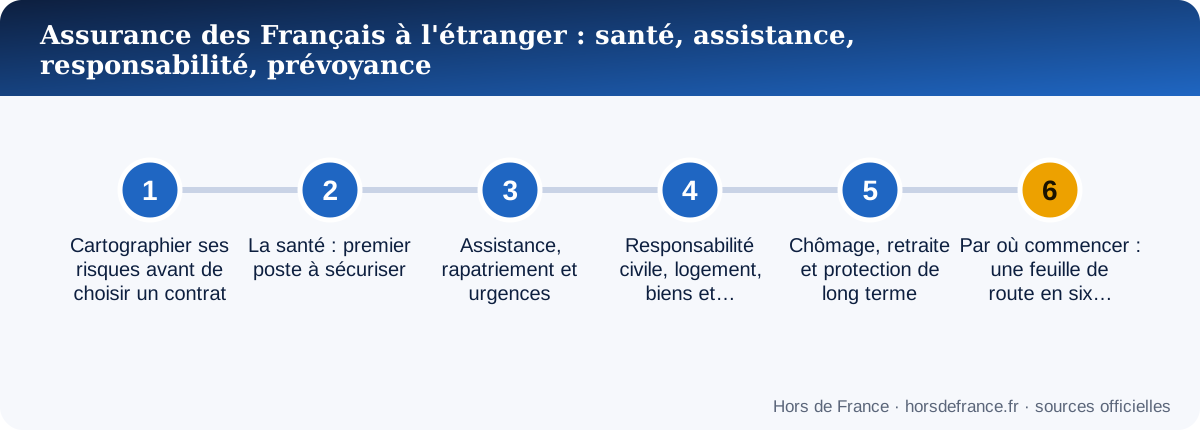
Cartographier ses risques avant de choisir un contrat
La meilleure façon d'aborder l'assurance à l'étranger est de commencer non pas par les produits mais par les risques. Un expatrié est exposé à des événements de natures très différentes : tomber malade ou se blesser, devoir être rapatrié, causer un dommage à un tiers, perdre son emploi, ne plus pouvoir travailler, décéder en laissant une famille, ou encore constituer une retraite insuffisante. Chacun de ces risques a sa réponse propre, et aucun contrat unique ne les couvre tous.
Pour hiérarchiser, posez-vous trois questions. Quelles conséquences seraient financièrement lourdes et difficiles à absorber ? Lesquelles sont déjà couvertes par mon statut, mon employeur ou le pays d'accueil ? Lesquelles sont rares mais graves, ce qui justifie plus volontiers une assurance ? Cette démarche évite deux pièges symétriques : ne rien souscrire par optimisme, ou souscrire trop de garanties sans savoir ce qu'elles couvrent.
Une première étape simple consiste à vous inscrire au registre des Français établis hors de France, qui facilite les démarches consulaires et l'information en cas de crise (voir inscription au registre consulaire). Pour mieux situer votre situation parmi les communautés françaises, l'observatoire des Français de l'étranger propose des données officielles, sourcées et datées.
La santé : premier poste à sécuriser
La santé est, pour la plupart des expatriés, la priorité. Plusieurs solutions existent : la Caisse des Français de l'étranger (cfe.fr), le maintien dans le régime français lors d'un détachement, le système du pays d'accueil, ou une assurance privée internationale. Elles peuvent se combiner, et chacune a ses conditions d'accès, ses exclusions et sa logique de durée.
Deux guides approfondissent ce sujet. Le comparatif de l'assurance maladie de l'expatrié présente les grandes options et une grille de décision par profil. Le guide sur l'assurance complémentaire de la CFE explique comment raisonner sur ce qui reste à votre charge. Le guide santé de l'expatrié et CFE présente pour sa part les démarches d'adhésion et d'accès aux soins.
Un principe s'applique dans tous les cas : ne restez pas sans couverture, même temporairement. Les délais d'adhésion, de carence ou d'attente peuvent laisser un vide au moment où l'on en a le plus besoin. Anticipez avant le départ, et vérifiez les conditions de chaque organisme auprès de lui-même : cfe.fr, ameli.fr, cleiss.fr et securite-sociale.fr pour les règles françaises et internationales.
Assistance, rapatriement et urgences
L'assistance et le rapatriement sanitaire ne relèvent pas de la même logique que l'assurance maladie. Ils visent l'organisation et la prise en charge du transport médicalisé, de l'accompagnement d'un proche ou du retour du défunt, situations où des frais très élevés peuvent apparaître. Une couverture maladie de base ne comprend pas nécessairement ces prestations : lisez attentivement ce que couvrent vos contrats, y compris certains contrats bancaires ou d'employeur qui prévoient une assistance limitée.
Vérifiez notamment : les conditions de déclenchement (qui décide du rapatriement, sur quels critères), les zones géographiques couvertes, les exclusions (sports, activités à risque, zones de conflit, maladies préexistantes), la durée de la garantie à l'étranger et l'existence d'un numéro d'appel joignable en permanence. Notez ce numéro dans votre téléphone et dans un document papier.
En cas d'urgence grave à l'étranger, le consulat et le centre de crise et de soutien du ministère des Affaires étrangères peuvent vous informer et vous orienter, sans se substituer à une assurance. Voir urgences et consulat et le site diplomatie.gouv.fr.
Responsabilité civile, logement, biens et prévoyance
Trois autres catégories de protection méritent un examen, même si elles n'apparaissent pas toujours en tête des préoccupations.
- La responsabilité civile : elle couvre les dommages que vous ou les membres de votre foyer causez à autrui. Dans certains pays, une assurance de responsabilité est exigée pour louer un logement ou conduire. Vérifiez si votre contrat français reste valable à l'étranger, ce qui est rarement automatique, et si votre assureur local propose une garantie comparable.
- L'assurance habitation et des biens : logement loué ou acheté, biens laissés en France, véhicule. Un logement conservé en France doit rester assuré, y compris lorsqu'il est inoccupé ou loué ; renseignez-vous auprès de votre assureur sur les conditions d'inoccupation.
- La prévoyance : invalidité, incapacité de travail, décès. Ces risques touchent le revenu de la famille et se traitent par des garanties spécifiques, parfois offertes par l'employeur, parfois à souscrire. La CFE propose, selon les cas, des garanties en matière d'invalidité et d'accidents du travail ; consultez cfe.fr.
Pour chacune de ces garanties, la question centrale est celle de la territorialité : le contrat est-il valable dans votre pays de résidence, et pour quelles activités ? Un contrat rédigé pour un résident en France peut cesser de s'appliquer, ou être limité, dès que vous changez de résidence.
Chômage, retraite et protection de long terme
Deux protections de long terme sont souvent sous-estimées : l'assurance contre la perte d'emploi et la retraite. Leurs règles dépendent du statut et du pays.
Le chômage. Un salarié détaché conserve en principe les droits liés à son affiliation française ; un salarié sous contrat local relève de la protection du pays d'accueil. Dans l'Union européenne, des règles de coordination permettent, dans certains cas, de faire valoir des périodes accomplies dans plusieurs pays. Certaines situations donnent accès à une assurance chômage volontaire ; renseignez-vous auprès de France Travail et de l'employeur. Voir aussi travailler à l'étranger et détachement ou expatriation.
La retraite. Les périodes travaillées à l'étranger ne sont pas toujours prises en compte dans le régime français, sauf accord ou conventions. Il est possible, selon les cas, de racheter ou de cotiser volontairement pour combler des périodes : la CFE, le CLEISS et les caisses de retraite informent sur ces possibilités. Consultez retraite à l'étranger et faites établir tôt un relevé de carrière pour repérer les trimestres manquants.
Dans les deux cas, la clé est de conserver les justificatifs : contrats de travail, attestations d'employeur, bulletins de salaire, attestations d'affiliation. Ils serviront plus tard, notamment au retour en France (retour en France).
Par où commencer : une feuille de route en six étapes
Face à la multiplicité des sujets, une feuille de route évite de tout traiter à la fois. Elle n'est pas un conseil individualisé, mais un ordre de travail raisonnable.
- Étape 1 : identifier votre statut. Détaché, salarié local, indépendant, retraité, étudiant, sans emploi : ce statut détermine votre régime de base.
- Étape 2 : sécuriser la santé. Adhérer ou vérifier votre couverture de base, puis examiner ce qu'il reste à votre charge.
- Étape 3 : prévoir l'urgence. Vérifier l'assistance et le rapatriement, noter les numéros utiles.
- Étape 4 : protéger les tiers et les biens. Responsabilité civile, logement, véhicule.
- Étape 5 : penser au revenu et au long terme. Prévoyance, chômage, retraite, avec les documents à conserver.
- Étape 6 : réviser chaque année. Naissance, changement de pays, de statut ou retour en France : chaque événement peut demander d'actualiser vos protections.
À chaque étape, appuyez-vous sur les sources officielles plutôt que sur des comparateurs commerciaux : cfe.fr, ameli.fr, cleiss.fr, securite-sociale.fr, service-public.fr et diplomatie.gouv.fr. Pour les personnes en difficulté, le guide aides sociales des Français de l'étranger indique les pistes de soutien. Nous ne recommandons aucun assureur et n'annonçons aucun montant : ces éléments se vérifient à la source.
Gardez enfin une trace organisée de vos protections : un dossier unique, papier et numérique, qui regroupe pour chaque garantie le nom de l'organisme, le numéro de contrat ou d'adhérent, les conditions générales, les coordonnées du service d'assistance et la date du dernier réexamen. En situation d'urgence, un proche doit pouvoir retrouver ces informations sans vous. Communiquez-lui l'emplacement du dossier, et actualisez-le à chaque changement de pays, d'emploi ou de situation familiale. Cette discipline simple fait gagner un temps précieux lorsqu'un événement survient, et facilite les démarches au retour en France comme lors d'un changement de régime. Si vous préparez un départ, un retour ou une reconversion, commencez par lire nos guides sur le retour en France et sur travailler à l'étranger, qui rappellent les documents à réunir et les organismes à prévenir.
Rappelons enfin que la protection ne se limite pas aux contrats : l'information compte autant. Suivez les recommandations aux voyageurs et aux résidents publiées par le ministère des Affaires étrangères, notez les coordonnées du consulat de votre circonscription, et vérifiez périodiquement que vos informations d'inscription au registre consulaire sont à jour. Ces gestes, gratuits, complètent utilement toute assurance.
Questions fréquentes
Par quelle assurance faut-il commencer quand on part vivre à l'étranger ?
En général par la santé, car les conséquences d'une maladie sans couverture peuvent être lourdes. Vérifiez ensuite l'assistance et le rapatriement, puis la responsabilité civile et les autres garanties.
Mon assurance habitation française reste-t-elle valable à l'étranger ?
Pas automatiquement. Interrogez votre assureur sur la territorialité du contrat, sur les conditions d'inoccupation pour un logement laissé en France et sur les obligations propres au pays d'accueil.
Le rapatriement sanitaire est-il compris dans la couverture maladie ?
Ce n'est pas toujours le cas. L'assistance et le rapatriement sont des garanties distinctes : lisez attentivement vos contrats et faites-vous préciser par écrit ce qui est couvert.
Puis-je continuer à cotiser pour ma retraite depuis l'étranger ?
Selon votre situation, des possibilités existent, notamment par l'assurance volontaire. Renseignez-vous auprès de la CFE, de votre caisse de retraite et du CLEISS.
Où trouver de l'aide si je n'ai pas les moyens de m'assurer ?
Contactez le consulat, qui peut orienter vers les dispositifs d'aide, et consultez le guide sur les aides sociales des Français de l'étranger. En cas d'urgence médicale, ne renoncez pas aux soins.
Les autres guides
Assurance complémentaire CFE · Assurance maladie de l'expatrié
SOURCES OFFICIELLES (consultées le 24/09/2026)
Informations générales, sans valeur de conseil individualisé : les démarches officielles s'effectuent auprès du consulat, des caisses et des administrations compétentes, vers lesquels chaque section renvoie.